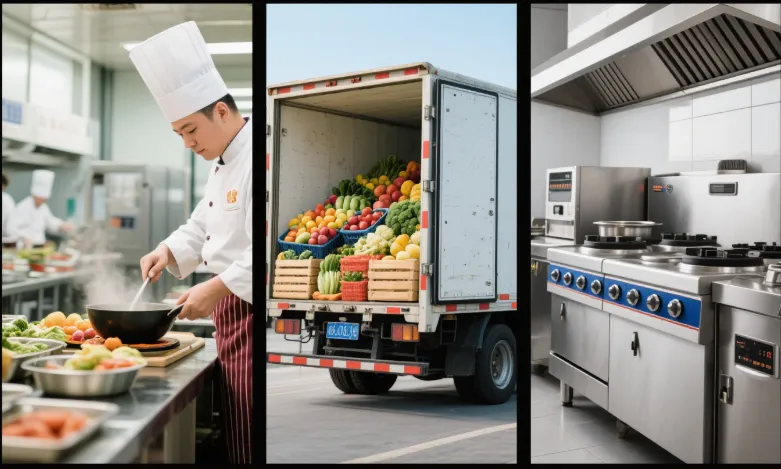
一、“一体化服务包” 重构 B 端餐饮供给模式。
传统餐饮行业中,企业、学校、医院等 B 端客户需分别对接承包团队、食材供应商、设备厂家,面临 “多头管理、责任割裂” 的痛点(如食材出问题时承包方与配送商互相推诿)。三者联合后,将形成 “一站式餐饮解决方案”,彻底重构 B 端服务逻辑:
1、标准化套餐输出。针对不同场景(如 500 人企业食堂、2000 人高校食堂),联合团队可预制 “硬件 + 食材 + 运营” 的标准化包 —— 设备商提供匹配人数的智能灶具与存储系统,配送商锁定对应的食材直供渠道,承包方则输出标准化的餐品设计与人力配置方案。客户无需逐个比价、磨合,签约后 1 个月内即可启动运营,大幅降低 B 端餐饮的 “启动门槛”。
2、动态响应的弹性服务
通过共享数据中台(如设备使用频率、食材消耗速度、就餐人数波动),联合团队可实现 “按需调整”。例如某企业突发加班需求时,系统自动触发 “应急响应”:设备商远程启动备用厨具,配送商临时加送 200 份食材,承包方调度机动厨师团队,3 小时内即可完成加餐供应。这种弹性将彻底解决传统 B 端餐饮 “备餐过剩” 或 “供应不足” 的两难。
二、“技术穿透” 催生 “无人化 + 个性化” 的智慧餐饮生态。
厨房设备商的技术研发能力、配送商的供应链数据、承包方的用户行为洞察,三者结合将加速餐饮行业的 “智能化跃迁”,让 “无人化” 与 “个性化” 不再矛盾:
1、全流程无人化的智慧食堂。设备商提供的 AI 烹饪机器人(可自动识别食材、调整火候)与智能售饭柜(人脸识别结算),需依赖配送商的 “预加工食材标准化”(如切配成统一规格的净菜),而承包方则负责优化 “人机协同” 的运营规则(如机器人做基础菜品,厨师专注特色餐品)。
最终呈现的场景是:员工刷脸进入食堂,机器人现炒的家常菜与厨师手工制作的特色菜同柜陈列,扫码取餐时系统自动根据历史偏好推荐搭配,全程无需人工干预,却能兼顾效率与个性化。
2、数据驱动的餐品迭代。设备传感器记录每道菜的烹饪时长、温度曲线,配送商追踪食材的损耗率,承包方收集就餐者的评价反馈,三者数据融合后可精准定位优化点 —— 例如发现 “红烧肉” 因设备温控偏差导致口感不稳定时,设备商远程校准参数,承包方调整菜谱中的调料比例,配送商则提前将五花肉切至更均匀的块状,形成 “技术 – 食材 – 工艺” 的闭环迭代。
三、供应链下沉推动 “县域餐饮升级”。
传统餐饮供应链的痛点在于 “层级过多”(产地→批发商→区域仓→客户),导致县域及乡镇市场的 B 端餐饮(如中学食堂、乡镇卫生院)面临 “食材价格高、品类少、新鲜度差” 的问题。三者联合将借助“直供网络 + 轻量化设备”打破这一困局:
1、县域共享中央厨房模式。在县城建立小型中央厨房,设备商提供模块化的节能厨具(适配县域电力、水源条件),配送商整合周边乡镇的种植基地与养殖户,承包方则负责将中央厨房的预制品配送到各村小食堂。例如乡镇学校只需配备简单的加热设备,即可让学生吃到与县城同质的营养餐,而食材成本因省去多层分销,可降低 20%-30%。
2、冷链技术的普惠化应用。设备商研发适合县域的小型移动冷链车(适配乡村道路),配送商则建立 “县域仓 + 乡镇点” 的二级冷链网络,承包方通过共享冷链数据提前 48 小时下单。这将让偏远地区的 B 端客户首次实现 “每日新鲜食材供应”,彻底改变传统 “每周一次冻品配送” 的落后模式。
四、“碳足迹管理” 重塑餐饮行业可持续标准。
在双碳目标下,三者联合将推动餐饮行业从 “被动减排” 转向 “主动碳中和”,建立可量化、可追溯的绿色餐饮标准:
1、全链条碳数据追踪。设备商在灶具、冷库中植入能耗监测芯片,配送商通过区块链记录食材运输的碳排放(如柴油车里程、冷藏能耗),承包方则统计厨房垃圾处理与人力通勤的碳足迹。三者数据汇总后,可为每个食堂生成 “碳足迹报告”,并自动匹配减排方案(如用设备商的电磁灶替代燃气灶降低能耗,配送商调整路线减少空驶率)。
2、循环经济的落地场景。设备商设计可拆卸、易回收的厨具(如不锈钢台面可二次熔炼),配送商将食材边角料(如蔬菜叶、骨头)定向输送给合作农场作为肥料,承包方则推行 “光盘奖励” 减少厨余。这种 “设备循环 + 食材循环” 的模式,可能催生餐饮行业首个 “碳中和食堂认证体系”,倒逼全行业向绿色转型。
五、“C 端化改造” 模糊 B 端与 C 端餐饮边界。
传统 B 端餐饮(如企业食堂)因 “标准化、低溢价” 的属性,与 C 端餐饮(如商场餐厅)存在明显割裂。三者联合将通过“体验升级” 与 “场景延伸”,让 B 端食堂具备 C 端餐饮的吸引力:
1、食堂的 “第三空间” 化:设备商提供可灵活拼接的餐桌、智能调光系统,配送商引入咖啡、烘焙等轻食食材,承包方则增加 “主题餐日”“厨师开放日” 等活动。例如某企业食堂可在工作日提供简餐,周末摇身一变成为社区共享厨房 —— 员工带家属使用智能设备自助烹饪,配送商提供净菜套餐,承包方收取场地与食材服务费,实现 “B 端场地的 C 端复用”。
2、预制菜的 “食堂同款” 下沉:基于承包方的招牌菜配方(如某高校食堂的 “网红麻辣烫”),设备商研发家庭版迷你灶具,配送商推出对应的预包装食材包,三者联合在电商平台推出 “食堂同款” 套装。消费者在家用专用灶具加热 5 分钟,即可复刻食堂风味,让 B 端餐饮的优质产品通过 C 端渠道触达更广阔市场。
六、行业集中度提升,倒逼中小玩家 “专业化生存”。
传统餐饮行业 “小、散、乱” 的格局,本质是因为供应链各环节门槛低、缺乏协同。三者联合将形成“资金 + 技术 + 数据” 的壁垒,推动行业洗牌:
1、头部联合体的规模化优势。大型联合团队可通过集中采购降低设备成本 15% 以上,通过万亩级直采基地压低食材价格,通过 AI 系统将人力成本占比从 30% 降至 20%,这种成本优势会挤压分散的中小玩家生存空间。
2、细分领域的专业化机会。无法参与联合的中小玩家将转向 “niche market”(利基市场),例如专注于清真餐的承包团队、有机食材的小配送商、针对老年食堂的适老化设备商,通过 “专精特新” 与头部联合体形成互补。最终,行业将形成 “头部主导标准化市场 + 中小玩家填补个性化需求” 的健康生态。
七、从 “餐饮服务” 到 “餐饮生态” 的进化。
三者联合的终极意义,是将餐饮行业从 “单点服务” 升级为 “生态型产业”—— 它不仅解决效率问题,更重新定义了 “餐饮的边界”:食堂不再只是吃饭的地方,而是融合了供应链枢纽、社区社交、碳管理的复合空间;食材不再只是原材料,而是数据驱动的精准供给单元;设备不再只是工具,而是连接供需两端的智能节点。这场变革或许需要 5-10 年的沉淀,但一旦成型,将让餐饮行业真正进入 “高效、普惠、可持续” 的新周期。